18°C 29°C
São Paulo, SP

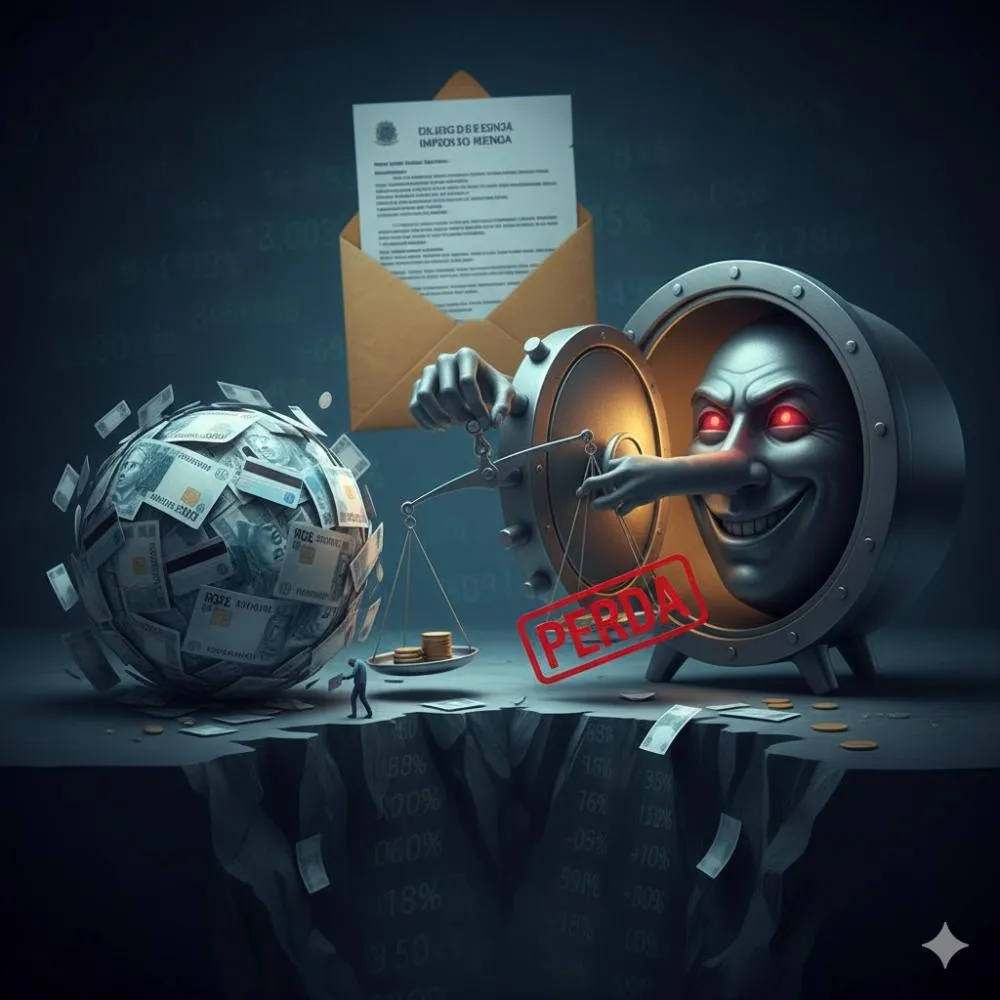
A dívida bancária é um dos maiores gatilhos de estresse no Brasil. Uma dívida inicial de R$ 1.000 pode se transformar em R$ 10.000 em poucos meses, transformando o devedor em refém de uma bola de neve financeira. O pânico é generalizado, e a sensação é de que o banco é imbatível.
Mas é hora de desmascarar o mito: o banco nunca perde, mesmo quando ele "desiste" de cobrar sua dívida e te oferece uma quitação por apenas 5% do valor total.
O segredo não está na negociação, mas sim na contabilidade e na legislação tributária brasileira.
Para o banco, sua dívida – mesmo aquela que está atrasada – é registrada no balanço patrimonial como um Ativo (conta a receber). Os juros e multas abusivos que fazem a dívida de R$ 1.000 virar R$ 10.000 têm uma função crucial: maximizar o valor desse ativo na contabilidade.
Ao mesmo tempo, o Banco Central exige que o banco provisione parte desse valor como Provisão para Devedores Duvidosos (PDD). A PDD é um colchão de segurança separado do lucro, prevendo que parte da dívida não será paga. Quanto mais antiga a dívida, maior é a provisão.
Este processo garante que o banco já tenha se preparado financeiramente para a perda, e o valor de face da dívida (os R$ 10.000) serve como base para o próximo passo, o mais vantajoso.
Quando a dívida se torna antiga (geralmente após um ano de atraso), o banco realiza a baixa contábil desse ativo, registrando a diferença como "Despesa de Perda" em seu resultado anual.
É aqui que o jogo é ganho:
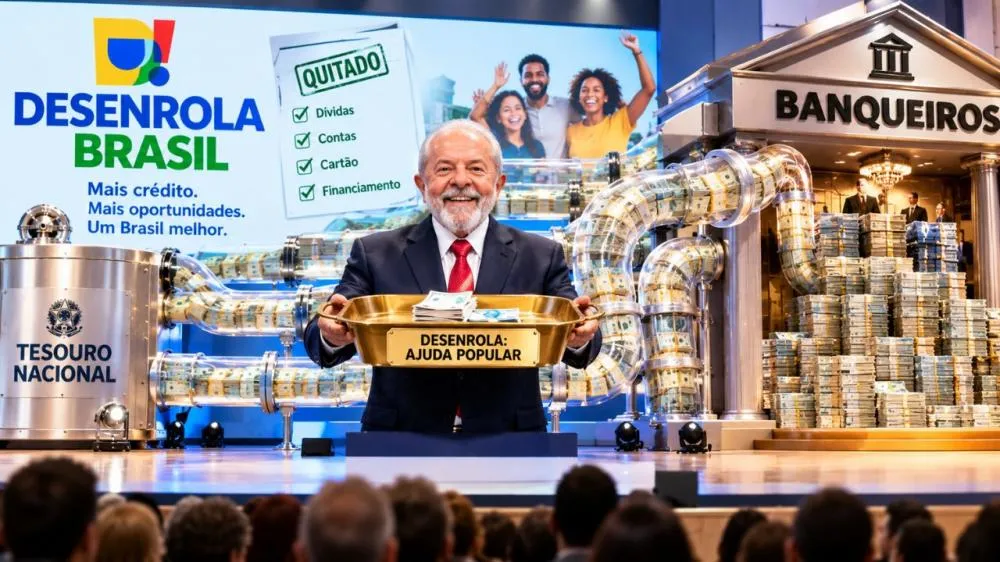
O banco inflaciona o valor, usa a perda para pagar menos impostos, e é a União quem paga a conta, pois o Tesouro Nacional deixa de arrecadar. A dívida do cidadão se torna, na prática, um subsídio fiscal para a instituição financeira.
Para entender o poder desse artifício, analisemos o cenário de uma negociação comum:
| Cenário | Valor (R$) | Descrição |
|---|---|---|
| Dívida Nominal Acumulada | R$ 10.000,00 | Valor total cobrado pelo banco. |
| Quitação Negociada (Exemplo) | R$ 500,00 | O valor que você paga à vista (5% da dívida). |
| Perda Contábil Registrada | R$ 9.500,00 | Valor que o banco registra como despesa de perda. |
A despesa de R$ 9.500,00 é deduzida do lucro. Considerando que a alíquota de IRPJ/CSLL para bancos está em torno de 40% sobre o Lucro Real, o ganho fiscal é impressionante:
Ganho Tributário = R$ 9.500,00 × 0,40 = R$ 3.800,00
O banco recebe R$ 500,00 de você e economiza R$ 3.800,00 em impostos. Ele embolsa um total de R$ 4.300,00 por uma dívida de R$ 10.000 que ele jurava ter perdido. Com esse mecanismo, o valor real da perda do banco se torna irrisório ou nulo.
Entender esse mecanismo é a sua maior ferramenta de negociação. Você deve abandonar o pânico da bola de neve e usar a paciência a seu favor.
O banco nunca perde, porque o risco é compartilhado com o Tesouro Nacional. Seu poder reside em saber que o valor que eles buscam é mínimo. Negocie com a cabeça fria, e use a legislação que o protege.
Por: Prof. Sílvio Levada
Administrador, contador e especialista em finanças. Criador do método “Como Sair das Dívidas e Conquistar Paz e Tranquilidade”, atua nos canais Prof. Sílvio Levada | Finanças & Afins, Notícias do Brasil e do Mundo, Canal de Brasília e Jornal Bunker Oficial